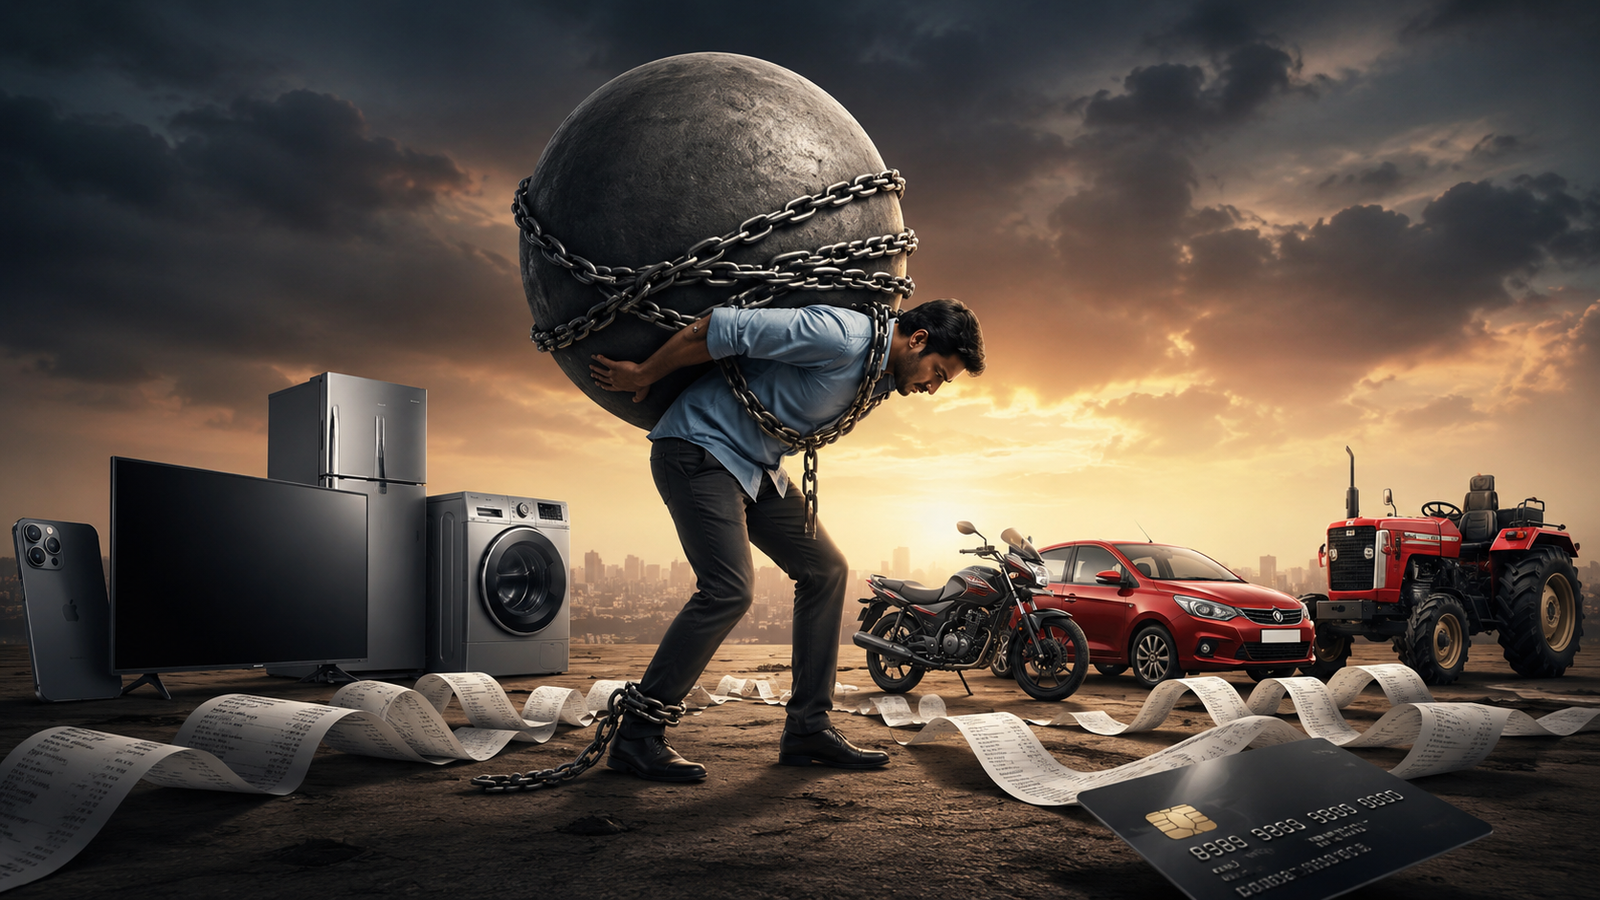
చేతిలో వస్తువు..
మెడపై EMI!
ఒకప్పుడు వస్తువు కొనడానికి ముందుగా డబ్బు కూడబెట్టేవారు.ఇప్పుడు ముందుగా వస్తువు ఇంటికి వస్తోంది.. తర్వాత దాని బిల్లు నెలనెలా వస్తోంది.
“ఇప్పుడే తీసుకోండి.. నెలకు ఇంతే!”
షాపింగ్ మాల్లోకి వెళ్లండి.మొబైల్ షాప్కు వెళ్లండి.ఎలక్ట్రానిక్స్ స్టోర్కు వెళ్లండి.బైక్ షోరూమ్కు వెళ్లండి.కారు షోరూమ్కు వెళ్లండి.
ఆన్లైన్లో ఏదైనా కొనాలనుకున్నా ఒకే మాట వినిపిస్తుంది…
ఒకప్పుడు వస్తువు కొనడానికి మనిషి ముందుగా డబ్బు కూడబెట్టేవాడు.ఇప్పుడు ముందుగా వస్తువు ఇంటికి వస్తోంది.తర్వాత దాని బిల్లు నెలనెలా వస్తోంది.
మొబైల్తో మొదలై.. వాహనం వరకు!
ఒక కుటుంబంలో మొదటి EMI మొబైల్తో మొదలవుతుంది.తర్వాత టీవీ, ఫ్రిజ్, వాషింగ్ మెషీన్, AC, ఫర్నిచర్, బైక్, పర్సనల్ లోన్, క్రెడిట్ కార్డు EMI…చివరికి కారు వరకు వెళ్లవచ్చు.
వ్యాపారులకు మెషీన్ EMI, ఆటో EMI, ట్రాక్టర్ EMI, కమర్షియల్ వాహనం EMI, లారీ EMI, బస్సు EMI వంటి రుణాలు కూడా అవసరమవుతాయి.
ఒక కుటుంబ EMI లెక్క ఇలా ఉంటే?
కుటుంబ ఆదాయం ₹25,000 లేదా ₹30,000 లేదా ₹40,000 అయితే, EMI తర్వాత మిగిలే మొత్తంతో అద్దె, పిల్లల ఫీజు, కరెంట్, ఆహారం, వైద్యం, ప్రయాణం వంటి ఖర్చులు ఎలా?
“₹2,000 EMI చిన్నదేనా?”
“నెలకు కేవలం ₹2,000” అని వినగానే పెద్దగా అనిపించదు.కానీ ఒక కుటుంబంలో అనేక EMIలు కలిస్తే నెలవారీ ఆదాయంలో భారీ భాగం అప్పు చెల్లింపులకే వెళ్లే పరిస్థితి రావచ్చు.
⚠️ అసలు ప్రమాదం ఎక్కడ?
EMI వ్యవస్థలో ప్రమాదం వస్తువులో ఉండదు. ఆదాయానికి మించిన అప్పులోనే అసలు ప్రమాదం ఉంటుంది.
ఒక EMI.. మరో EMIకి దారి తీస్తే?
ఒక వ్యక్తి నెలకు ₹30,000 సంపాదిస్తున్నాడనుకుందాం.అతని EMIలు ₹18,000 అయితే చేతిలో మిగిలేది ₹12,000.
అందులో ఇంటి అద్దె, పిల్లల చదువు, ఆహారం, కరెంట్, వైద్యం, ప్రయాణం వంటి ఖర్చులు ఉంటాయి.
రెండో రుణం చెల్లించడానికి మూడో రుణం!
ఇక్కడి నుంచే అప్పుల చక్రం మరింత తీవ్రమయ్యే అవకాశం ఉంటుంది.
వస్తువు విలువ కంటే EMI ప్రకటన ఎందుకు పెద్దగా కనిపిస్తోంది?
“₹999 నెలకు”
“₹1,499 నెలకు”
“₹2,999 నెలకు”
“Zero Down Payment”
“Buy Now Pay Later”
ఇలాంటి పదాలు వినియోగదారుడిని ఆకర్షిస్తాయి.కానీ కొనుగోలు చేసే ముందు మొత్తం ఖర్చును అర్థం చేసుకోవడం అత్యంత ముఖ్యం.
“Zero Down Payment” అంటే Zero Cost కాదు!
డౌన్ పేమెంట్ లేకపోవడం అంటే వస్తువు ఉచితం కాదు.రుణం తీసుకున్నట్లయితే వడ్డీ, ఫీజులు లేదా ఇతర ఖర్చులు ఉండవచ్చు.
EMI చూసి కొనకండి.. మొత్తం చెల్లింపు చూసి కొనండి.
క్రెడిట్ కార్డు EMI కూడా అప్పే!
చాలామంది క్రెడిట్ కార్డును తమ డబ్బుగా భావిస్తారు.కానీ అది సాధారణంగా రుణ సౌకర్యం.
₹50,000 విలువైన వస్తువును EMIగా మార్చినా, అది భవిష్యత్తు ఆదాయంపై తీసుకున్న ఆర్థిక బాధ్యతే.
బైక్ EMI + కారు EMI + పర్సనల్ లోన్ + క్రెడిట్ కార్డు బకాయి కలిపితే కుటుంబ ఆదాయంలో ఎంత శాతం అప్పుకే వెళ్తోంది?
పర్సనల్ లోన్.. అత్యంత జాగ్రత్త అవసరమైన ప్రాంతం
ఇంటి వస్తువుకు తీసుకున్న రుణం ఒక వస్తువుతో సంబంధం కలిగి ఉంటుంది.కానీ పర్సనల్ లోన్ డబ్బు చేతికి వస్తుంది.అది అత్యవసర పరిస్థితుల్లో ఉపయోగపడవచ్చు.
⚠️ ప్రమాద సంకేతం
ఒక లోన్తో మరో లోన్ చెల్లించడం మొదలైతే ఆర్థిక ఒత్తిడి వేగంగా పెరిగే అవకాశం ఉంటుంది.
బైక్ EMI.. కారు EMI.. ట్రాక్టర్ EMI.. లారీ EMI
ఇది కేవలం వినియోగదారుడి సమస్య కాదు.వ్యాపారులు, రైతులు, డ్రైవర్లు కూడా EMI వ్యవస్థపై ఆధారపడుతున్నారు.
వాహనం ద్వారా ఆదాయం వస్తే EMI చెల్లించడం సాధ్యమే.కానీ డీజిల్ ధర పెరిగితే?వాహనం రిపేర్ అయితే?పని తగ్గితే?వ్యాపారం మందగిస్తే?అనారోగ్యం వస్తే?
వాహనం ఆదాయం తెచ్చే సాధనం నుంచి అప్పు భారంగా మారే ప్రమాదం ఉండవచ్చు.
మహారాష్ట్ర ఘటన ఎందుకు మనల్ని ఆలోచింపజేయాలి?
మహారాష్ట్రలో ఛత్రపతి సంభాజీనగర్ జిల్లాలో జరిగిన విషాద ఘటనలో iPhone EMI చెల్లింపుపై కుటుంబంలో వివాదం ఏర్పడినట్లు పోలీసుల వివరాలను ఉటంకిస్తూ వార్తా సంస్థలు నివేదించినట్లు ఈ కథన మూలపాఠ్యంలో పేర్కొంది.
ఈ ఘటనకు EMI ఒక్కటే తుది కారణమని దర్యాప్తు పూర్తయ్యే వరకు చెప్పడం సరికాదు.
మన EMI సంస్కృతిపై ఒకసారి ఆలోచించాల్సిన అవసరం లేదా?
రుణం తీసుకున్నవారికి కూడా హక్కులున్నాయి!
రుణం తీసుకున్న వ్యక్తి అప్పు చెల్లించాల్సిన బాధ్యతను తప్పించుకోలేడు.అదే సమయంలో నియంత్రణ పరిధిలోని రుణాలకు వర్తించే వినియోగదారుల రక్షణలు, ఫిర్యాదు మార్గాలు ఉండవచ్చు.
మీరు అడగాల్సిన ప్రశ్నలు:
రికవరీ అంటే వేధింపు కాదు!
బకాయి ఉంటే చట్టబద్ధంగా వసూలు చేయడానికి రుణదాతకు మార్గాలు ఉండవచ్చు.కానీ బెదిరింపులు, అవమానాలు, కుటుంబ సభ్యులను ఇబ్బంది పెట్టడం, గోప్యతకు భంగం, అనుచిత సమయాల్లో పదేపదే కాల్స్ వంటి పద్ధతులపై నియంత్రణ సంస్థల మార్గదర్శకాలు వర్తించవచ్చు.
ప్రతి ఫైనాన్స్ సంస్థ RBI పరిధిలోనే ఉందా?
“Finance” అనే పేరు ఉన్నంత మాత్రాన అది RBI-registered NBFC అని అర్థం కాదు.
అది బ్యాంకా?NBFCనా?RBI-regulated entityతో అనుసంధానమై ఉన్న LSPనా?లేక ఇతర చట్టాల కింద పనిచేసే సంస్థనా?ముందుగా తెలుసుకోవాలి.
ప్రజలు చేయాల్సిన 10 పనులు
ప్రభుత్వాలకు పవార్ వార్త ప్రశ్న
“చిన్న వస్తువు కొనడానికి EMI
సులభం చేశారు..మరి అప్పుల భారాన్ని అర్థం చేసుకునే
ఆర్థిక విద్యను ప్రజలకు
ఎంత సులభం చేశారు?”
చివరికి వస్తువు ఎవరిది?
మొబైల్ ఇంట్లో ఉంది.
టీవీ ఇంట్లో ఉంది.
ఫ్రిజ్ ఇంట్లో ఉంది.
బైక్ గేటు ముందు ఉంది.
కారు ఇంటి ముందు ఉంది.
ట్రాక్టర్ పొలంలో ఉంది.
లారీ రోడ్డుపై ఉంది.
వాటికి చెల్లించాల్సిన EMI మాత్రం ప్రతి నెల మనిషి వెనుకే ఉంది.
పవార్ వార్త తుది హెచ్చరిక
చిన్న వస్తువు కోసం చిన్న EMI..
పెద్ద వస్తువు కోసం పెద్ద EMI..
అవసరం లేని వస్తువు కోసం కూడా EMI..
చివరికి జీవితమే EMIల బానిస కాకూడదు!
మొబైల్ కొనండి..
కానీ ఆలోచించి.
బైక్ కొనండి..
కానీ ఆదాయం చూసి.
కారు కొనండి..
కానీ మొత్తం భారం లెక్కించి.
ట్రాక్టర్/వాహనం కొనండి..
కానీ ఆదాయం–EMI సమతుల్యత చూసి.
రుణం తీసుకోండి..
కానీ ఒప్పందం చదివి.
కానీ జీవితాన్ని EMIకి పెట్టకండి!”
పవార్ వార్త ప్రజా ప్రయోజన సందేశం
రుణం అవసరం కావచ్చు.అప్పు తప్పు కాదు.కానీ తెలియకుండా తీసుకున్న అప్పు..ఆదాయానికి మించిన EMI..చట్టవిరుద్ధమైన రికవరీ..కుటుంబాన్ని మానసిక ఒత్తిడిలోకి నెట్టే వ్యవస్థ—ఇవే ప్రశ్నించాల్సిన అంశాలు.
ప్రజలకు అవగాహన.. రుణదాతలకు బాధ్యత.. ప్రభుత్వాలకు పర్యవేక్షణ.. ఇదే పరిష్కారం.
133.33 గజాల స్థలం అమ్మకానికి!
మా తాజా వార్తలను మిస్ కాకండి!
తెలంగాణ తాజా వార్తలు నేరుగా మీ మొబైల్లో పొందండి.
సంబంధిత వార్తలు
బతుకమ్మ కథ ఏంటి? 9 రోజుల పండుగ వెనుక తెలంగాణ సంస్కృతి
బతుకమ్మ తొమ్మిది రోజుల పండుగ వెనుక ఉన్న ఆచారాలు, పూల ప్రాధాన్యం, మహిళల పాత్ర, పాటలు, సద్దుల బతుకమ్మ, చెరువు నిమజ్జనం గురించి తెలుసుకోండి.
నాయకులకు వేరు చట్టాలా? వైరల్ పోస్టుపై పవార్ వార్త ఫ్యాక్ట్ చెక్
రెండు నియోజకవర్గాల నుంచి పోటీ, జైలు ఓటు హక్కు, క్రిమినల్ కేసులు, మంత్రుల విద్యార్హత, ఎంపీల పెన్షన్పై వైరల్ పోస్టులోని వాదనలపై పవార్ వార్త…
RTCకే రూల్స్ లేవా? ప్రజలకే ఫైన్లా?
తెలంగాణ ఆర్టీసీ బస్సులపై ట్రాఫిక్ ఉల్లంఘనల వివరాలు. 2021-2025 మధ్య హైదరాబాద్, రాచకొండ, సైబరాబాద్లో 42,213 కేసులు.. 2022-2025 మధ్య 25,609 ఈ-చలాన్లు.
లాల్ బహదూర్ శాస్త్రి జయంతి: జీవితం, సేవలు, ‘జై జవాన్ జై కిసాన్’
లాల్ బహదూర్ శాస్త్రి జయంతి సందర్భంగా ఆయన బాల్యం, స్వాతంత్ర్య ఉద్యమం, రాజకీయ ప్రస్థానం, 1965 యుద్ధం, ‘జై జవాన్ జై కిసాన్’, తాష్కెంట్…